АН «Побережье»
Страхование квартиры без иллюзий: риски, исключения, лимит и франшиза
Полис «от залива и пожара» может выглядеть понятным, пока не приходится отвечать на семь уточняющих вопросов: что именно застраховано, какая причина события признана риском, какие исключения действуют, каков лимит, есть ли франшиза, учитывается ли износ и в какой срок нужно обратиться.
Поэтому цена полиса — последняя строка сравнения, а не первая. Сначала соберите карточку покрытия по конкретному договору и действующим правилам страховщика. Так станет видно, где защита действительно переносит крупный риск, а где владелец всё равно рассчитывает на собственный резерв.
Полис начинается с объекта страхования
Слово «квартира» не всегда означает всё, что находится внутри неё. В документах могут отдельно фигурировать конструктивные элементы, внутренняя отделка, инженерное оборудование, движимое имущество и гражданская ответственность перед соседями. Состав и определения нужно брать именно из выбранного полиса.
Начните с простой инвентаризации:
- стены, перекрытия, окна и двери;
- напольные и настенные покрытия, потолок;
- сантехника, встроенное оборудование и коммуникации;
- мебель, техника и личные вещи;
- возможный ущерб третьим лицам;
- кладовая, балкон, парковочное место и другие зоны, если они важны.
Напротив каждой позиции запишите: включена ли она, на какую сумму, по каким событиям и какими документами подтверждается. Если формулировка неясна, запросите письменное разъяснение до оплаты. Ответ продавца на словах не должен заменять текст договора.
Для новой квартиры особенно важно не путать конструктив и отделку. Для меблированной — проверить, входят ли вещи и встроенная техника. Для квартиры, которую сдают, — отдельно выяснить, распространяется ли продукт на такой режим использования и на имущество арендатора. Универсального ответа без документов нет.
Событие, причина и исключение — три разные строки
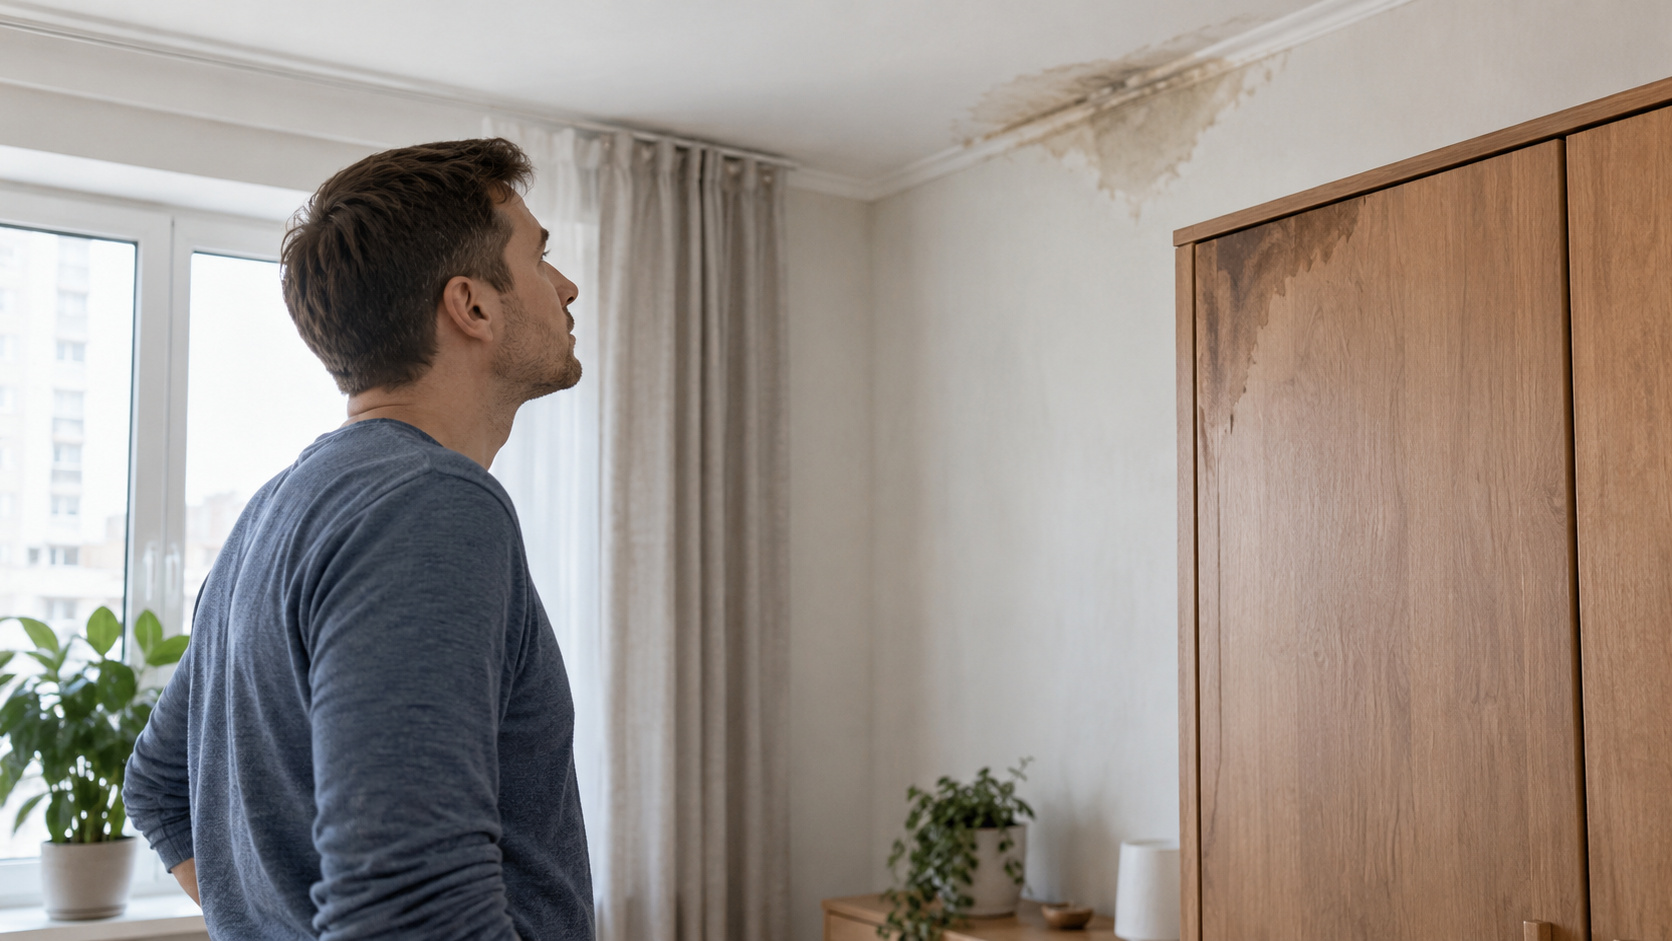
Факт воды на полу ещё не даёт ответа о покрытии. В договоре значение могут иметь источник воды, причина повреждения, состояние оборудования, действия собственника и соблюдение порядка уведомления. Аналогично следы огня, дыма или перепад напряжения могут описываться разными рисками.
Постройте таблицу из трёх колонок.
Событие: что произошло физически — вода, огонь, удар, повреждение вещи.
Застрахованный риск: какая формулировка договора может относиться к событию.
Исключение или ограничение: при каких обстоятельствах выплата не предусмотрена или уменьшается.
Не переносите рекламное название в эту таблицу. Выпишите точные пункты полиса и правил. Отдельно отметьте требования к эксплуатации, ремонту, инженерным системам, длительному отсутствию жильцов и уведомлению страховщика.
Если в правилах есть ссылка на другое приложение, получите и сохраните его. Комплект документов должен быть доступен после покупки полиса, а версия правил — совпадать с указанной в договоре.
Лимит, подлимит и франшиза
Страховая сумма и лимит задают верхнюю границу в пределах условий договора. Но внутри общего лимита могут действовать отдельные ограничения по виду имущества, событию или расходу. Поэтому крупная цифра на первом экране ещё не показывает возможную выплату по нужному риску.
Франшиза оставляет согласованную часть ущерба на владельце. Её вид и способ применения нужно прочитать в договоре: нельзя автоматически считать, что любая франшиза просто вычитается из любого убытка.
Рассмотрим только учебную формулу, не описание реального продукта. Ущерб оценён в 180 тыс. рублей, договорный лимит по выбранной позиции — 150 тыс., а безусловная франшиза по условию примера — 20 тыс. Если договор прямо задаёт расчёт min(ущерб, лимит) − франшиза, результат равен 130 тыс. рублей. Оставшиеся 50 тыс. несёт владелец. В другом договоре последовательность и правила могут отличаться.
Для сравнения полисов запрашивайте не только общую сумму, но и подлимит по каждому важному сценарию. Если ответственность перед соседями — ключевой риск, её лимит не следует угадывать из страховой суммы самой квартиры.
Отделка, вещи, конструктив и ответственность
Разделите квартиру на четыре слоя.
Конструктив — основа объекта. Отделка — то, что создаёт пригодный интерьер. Домашнее имущество — перемещаемые вещи. Ответственность — возможный ущерб другим людям или их имуществу. Это рабочая схема чтения, а не утверждение о составе любого полиса.
Для каждого слоя выберите один реалистичный крупный сценарий и один частый небольшой. Затем найдите в документах точный ответ: включён ли объект, включена ли причина, каков лимит и какие доказательства нужны.
Если дорогая техника или предмет интерьера важны, уточните, нужен ли перечень, чек, фотография, оценка или иной способ идентификации. Не обещайте себе будущую выплату документом, который договор не принимает.
Ответственность перед соседями проверяйте отдельно от восстановления собственной квартиры. Один и тот же бытовой эпизод способен создать два разных убытка, но это не означает, что их покрывает одна строка на одинаковых условиях.
Износ и способ расчёта ущерба
Главный вопрос — не только «сколько стоит новое», а «как договор считает возмещение». Найдите разделы об оценке ущерба, документах на имущество, восстановительном ремонте, остаточной стоимости, износе и выборе подрядчика.
Сделайте тест на одной реальной вещи или элементе отделки. Запишите возраст, исходную цену, возможную стоимость ремонта и документы, которые сохранились. Попросите показать, какой пункт правил определяет расчёт. Не используйте устное обещание «всё возместим по чеку».
Если полис предполагает ремонт, уточните, кто организует работы, как согласуется смета и что происходит при разнице цен. Если денежную выплату — кто и на основании чего определяет размер ущерба. Эти ответы могут различаться даже у продуктов одного страховщика.
Страхование не обязано возвращать квартиру в субъективное состояние «как было» без ограничений. Его задача и объём определяются документами. Именно поэтому лимит без метода расчёта малоинформативен.
Как читать правила до оплаты
Откройте договор, правила, памятку клиента и все приложения одновременно. Через поиск найдите слова, связанные с нужным риском: «объект», «страховой случай», «исключения», «франшиза», «лимит», «износ», «уведомление», «документы», «осмотр», «выплата».
Соберите контрольную карточку:
- точное название объекта страхования;
- перечень важных рисков;
- исключения по каждому риску;
- общий лимит и подлимиты;
- вид и размер франшизы;
- способ определения ущерба;
- сроки и канал уведомления;
- перечень документов;
- порядок осмотра и сохранения повреждений;
- срок действия и территория.
Банк России разъясняет существование «периода охлаждения» для добровольного страхования. В общем случае официальный FAQ говорит о сроке не менее 14 календарных дней, но применимость, размер возврата и специальные правила зависят от вида договора и ситуации. Это не повод покупать непонятный полис с расчётом разобраться позже: сначала изучите документы.
Что делать после события
Безопасность людей и предотвращение дальнейшего ущерба важнее оформления. После этого действуйте по инструкции конкретного договора и не уничтожайте следы события раньше необходимой фиксации, если только дальнейшее промедление не увеличивает вред.
Практический порядок стоит сохранить заранее:
- контакты аварийной службы и страховщика;
- номер полиса и версия правил;
- допустимый способ и срок уведомления;
- перечень фотографий и документов;
- требования к акту, осмотру и ремонту;
- порядок защиты имущества от дальнейшего повреждения;
- журнал звонков, писем и переданных файлов.
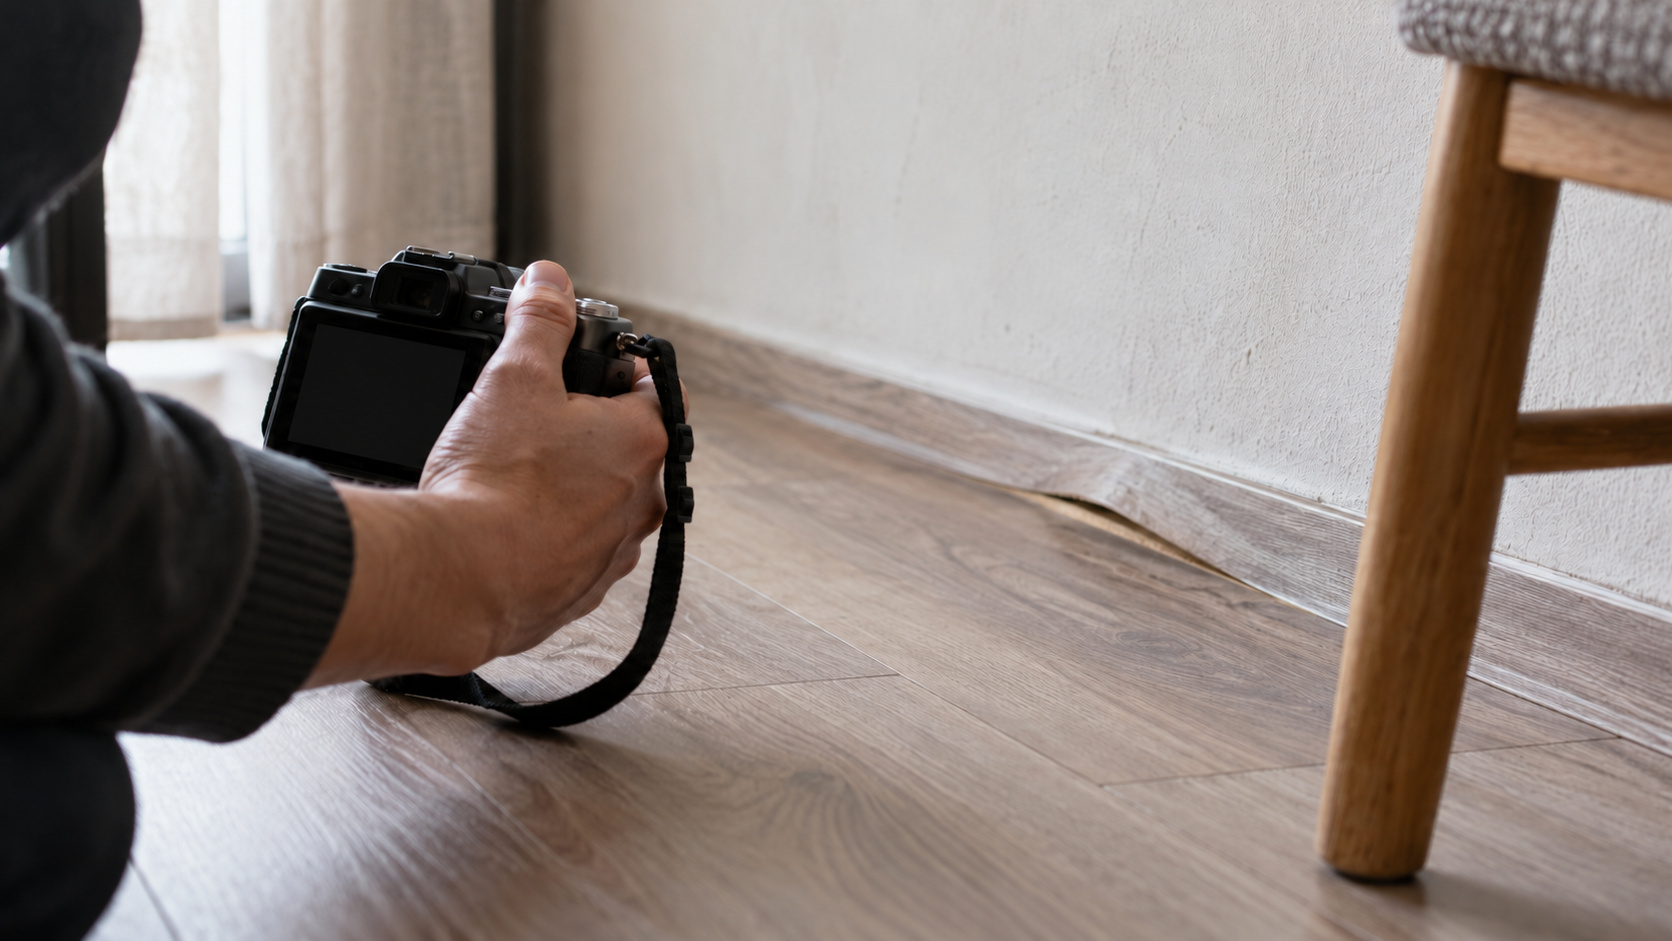
Фотографируйте общий вид, источник и отдельные повреждения, не подменяя официально требуемые документы своими снимками. Записывайте дату, время и имя получателя обращения. Если привлекается управляющая организация или экстренная служба, следуйте их законным инструкциям и требованиям безопасности.
Когда полис не заменяет резерв
Даже подходящее покрытие не превращает любой расход в немедленную выплату. Владельцу могут понадобиться деньги на срочную защиту имущества, временное проживание, франшизу, расходы сверх лимита или событие вне покрытия.
Поэтому резерв и страхование выполняют разные функции. Полис переносит определённые крупные риски в пределах договора. Резерв даёт ликвидность для того, что не покрыто, ещё не рассмотрено или требует немедленного действия.
Сравнивая цену, считайте не количество рисков в рекламе, а качество ответа на ваш главный сценарий. Иногда более узкий, но понятный договор с достаточным лимитом полезнее длинного перечня с небольшими подлимитами. Это оценка под конкретную квартиру, а не универсальный рейтинг продуктов.
Карточка решения
До оплаты поставьте рядом два или три варианта и заполните одинаковые поля: объект, ключевые риски, исключения, лимиты, франшиза, износ, порядок оценки, документы, уведомление, годовая цена и собственный резерв. Пустая ячейка означает вопрос, а не предполагаемое покрытие.
Если одновременно выбираете квартиру на побережье, можно запросить подбор вариантов под свой бюджет и требования. Инженерное состояние проверяйте при осмотре, а покрытие, лимит ответственности и правила — у выбранного страховщика до оплаты.
Источник и границы материала
- Банк России: вопросы и ответы по страхованию — официальный источник о добровольном страховании и периоде охлаждения; он не подтверждает покрытие конкретного полиса.
Материал не толкует индивидуальный договор, не рассчитывает реальную выплату и не обещает признание события страховым. Риски, исключения, лимиты, франшиза, износ и порядок обращения берутся из актуальных документов выбранного страховщика.
Получить персональный подбор недвижимости
Расскажите задачу — подготовим короткий список под ваш сценарий и бюджет.