АН «Побережье»
Семейная ипотека на строительство дома: как проверить участок, подрядчика и эскроу
Строительство дома нельзя оценивать как покупку готовой квартиры с другим адресом. Здесь одновременно нужно проверить землю, проект, подрядчика, смету, календарь работ, движение денег, приёмку и регистрацию результата. Предварительное одобрение семьи банком отвечает только на часть вопросов.
Поэтому ставка и лимит не должны быть центром решения. Их всё равно проверяют в выбранном банке в день заявки. Сначала нужно понять, существует ли связный проект, который семья способна завершить и принять.
Почему ИЖС — отдельный сценарий
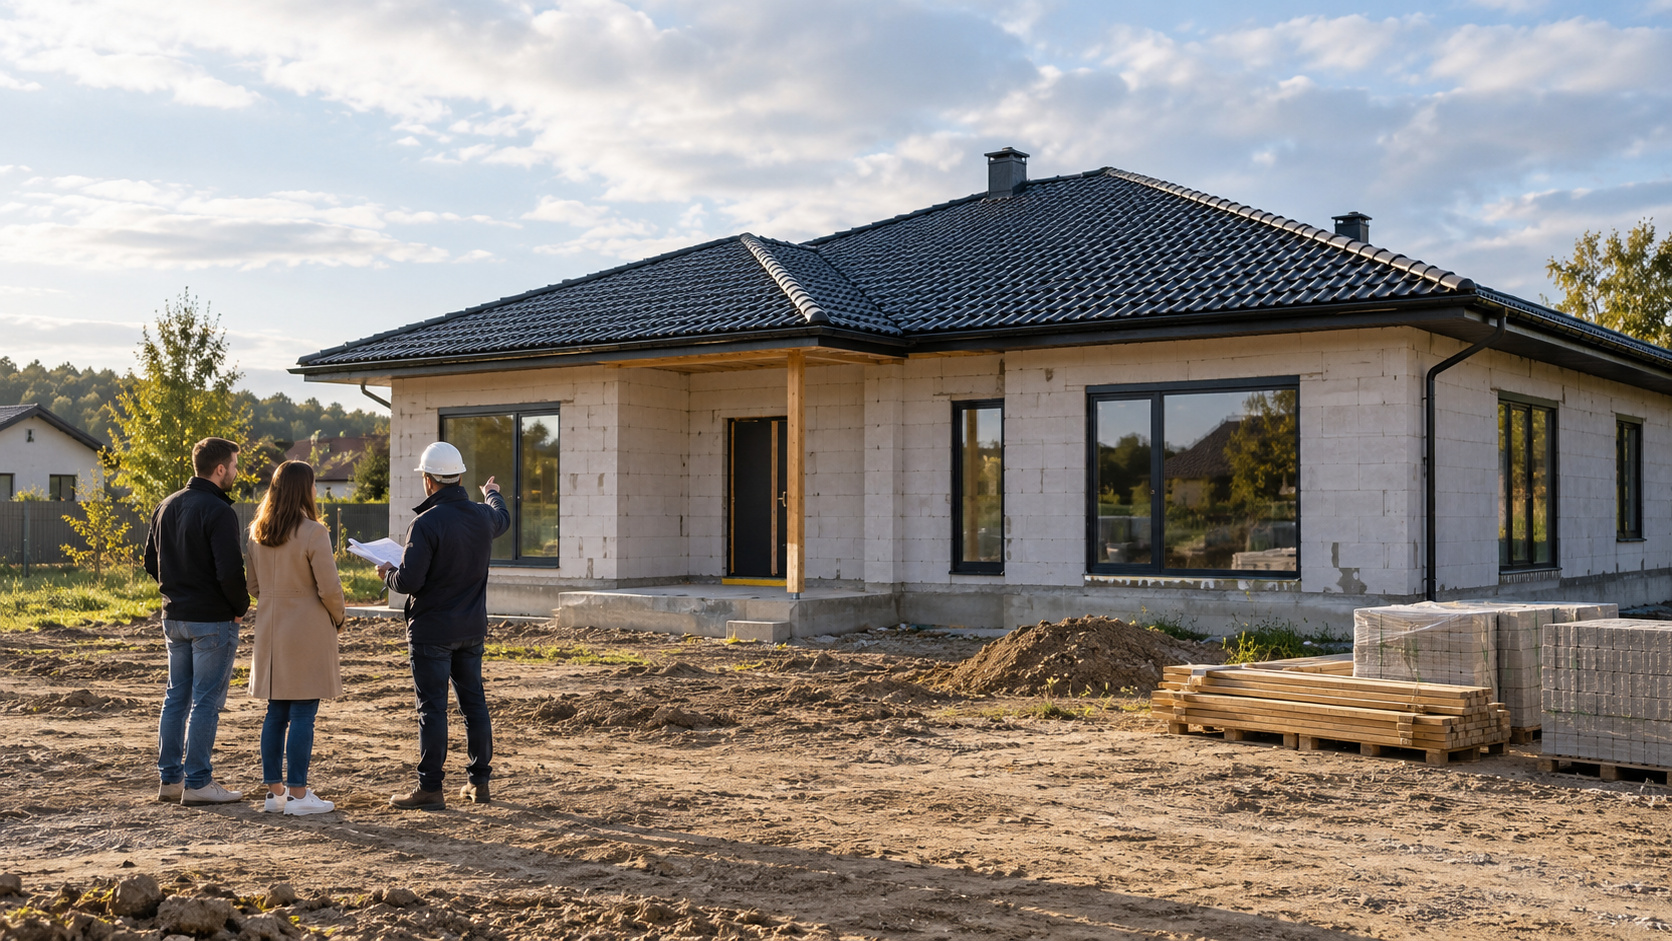
В готовой квартире предмет уже существует. При строительстве дома покупатель финансирует будущий результат, который зависит от участка, проектных решений и работы подрядчика. Даже типовой дом меняется из-за грунта, рельефа, подъезда, сетей и комплектации.
Разделите решение на четыре договора или группы документов:
- право и режим участка;
- проект и техническое задание;
- подряд и смета;
- кредит и эскроу.
Они должны ссылаться на один и тот же адрес, дом и состав работ. Если в рекламе показана готовая картинка, в договоре — только «коробка», а в кредитной модели не учтены сети, у семьи нет единого бюджета.
Проверьте участок до проекта
Зафиксируйте кадастровый номер, право, границы, вид разрешённого использования, ограничения и фактический подъезд. Затем сопоставьте типовой дом с конкретным местом.
Полевой осмотр должен ответить:
- где реально проходит граница;
- сможет ли техника подъехать и развернуться;
- какой уклон и водоотвод;
- где находятся точки подключения;
- требуется ли подготовка основания;
- есть ли соседние конструкции, деревья или линии, влияющие на стройку;
- какие работы не входят в красивую цену комплекта.
Не включайте в ипотечный план участок с неподтверждённой возможностью вашего сценария. Правовой и технический вывод по адресу должен появиться до договора с подрядчиком.
Найдите подрядчика и проект в ЕИСЖС
Банк России сообщает, что подрядчик в применимой модели размещает в ЕИСЖС сведения о себе, реализуемых проектах, условиях подряда, типовых решениях и домокомплектах. Откройте портал самостоятельно и свяжите карточку с юридическим лицом в договоре.
Проверьте:
- полное название и реквизиты подрядчика;
- опыт завершённых проектов, если он раскрыт;
- фотографии не одного образцового дома, а разных стадий;
- типовое решение и допустимые изменения;
- состав работ;
- срок строительства;
- порядок оплаты;
- банк и условия эскроу;
- контакты для официальной переписки.
Отсутствие карточки в первом поиске не доказывает нарушение: уточните название и идентификаторы. Но заключать договор, не понимая, какая компания и какой проект стоят за рекламой, нельзя.
Разложите смету по слоям
Цена «дома» может означать комплект материалов, коробку, тёплый контур или готовность к проживанию. Создайте четыре слоя:
- основание и конструктив;
- кровля, окна и внешний контур;
- инженерные системы;
- внутренняя отделка и внешние работы.
В каждом слое укажите материалы, объём, единицы, ответственность за доставку, разгрузку, хранение, отходы и подключение. Отдельно вынесите проектирование, геологию, подготовку участка, подъезд, временные сети, благоустройство и регистрацию.
Не используйте нераскрытую строку «прочие работы». Если состав нельзя измерить, бюджет нельзя сравнить с предложением другого подрядчика.
Как работает эскроу в этом сценарии
На официальной странице Банк России указывает: с 1 марта 2025 года действует механизм счетов эскроу при строительстве индивидуальных домов по договорам подряда. Подрядчик получает средства после завершения строительства и регистрации права собственности заказчика на дом. При расторжении договора заказчику необходимо оплатить уже выполненные работы.
Для семейной ипотеки при заключении договора подряда на строительство своего дома использование счёта эскроу, по этой же странице, обязательно. Это важная защита денежного маршрута, но не гарантия качества, полного бюджета или отсутствия спора о выполненном объёме.
До подписи спросите банк и подрядчика:
- какая сумма поступает на эскроу;
- что оплачивается вне него;
- какие документы открывают счёт;
- какое событие приводит к раскрытию;
- как банк действует при изменении проекта;
- что происходит при просрочке;
- как фиксируются выполненные работы при расторжении;
- кто оплачивает работы, не вошедшие в договор.
Календарь важнее одной даты
Разбейте стройку на проверяемые этапы: подготовка участка, фундамент, конструктив, кровля, закрытие контура, сети, отделка, испытания, приёмка и регистрация. Для каждого этапа укажите входные условия, результат, срок и ответственного.
Календарь должен учитывать сезонность работ, поставки, доступ техники и время на исправление замечаний. Дата «дом готов» бесполезна, если не понятно, что именно считается готовностью и кто подтверждает результат.
Изменения оформляйте письменно. Если семья меняет площадь, материал, планировку или инженерную систему, нужен новый объём, цена, срок и влияние на кредитную схему. Устная договорённость на площадке создаёт две разные версии дома.
Приёмка и регистрация
До начала работ согласуйте критерии приёмки. В техническом задании должны быть измеримые характеристики материалов, геометрии, комплектации и испытаний. Попросите порядок фотофиксации скрытых работ и перечень исполнительных документов.
На приёмке независимый специалист сопоставляет результат с проектом и спецификацией. Замечания делят на препятствующие использованию, требующие исправления и косметические. Для каждого нужен срок и способ подтверждения устранения.
Регистрация права — отдельная стадия. Заранее выясните, кто готовит необходимые документы, сколько времени заложено и какие расхождения могут остановить процесс. Не планируйте раскрытие денег или переезд на неподтверждённую дату.
Резерв семьи
Даже полный подряд может не включать мебель, участок, забор, дренаж, подключение, временное жильё и проценты. Сформируйте три резерва:
- денежный — на подтверждённые работы вне договора и непредвиденные расходы;
- временной — между плановой готовностью и регистрацией;
- управленческий — на независимый контроль, документы и исправления.
Не называйте процент резерва универсальным. Он зависит от детализации сметы и участка. Чем больше неопределённых строк, тем меньше оснований доверять одной итоговой цене.
Стоп-условия
Остановите решение, если участок не проверен под выбранный дом, подрядчик или проект не идентифицированы, смета заканчивается на коробке при обещании готовности, существенные платежи идут вне понятной схемы, изменения можно вносить устно, а критерии приёмки появятся «потом».
Одобрение банка не закрывает эти вопросы. Оно не выбирает участок, не читает за семью все технические приложения и не принимает результат работ.
Вывод
Семейная ипотека на ИЖС — это проект строительства, а не только кредитный продукт. Свяжите участок, подрядчика, смету, сроки, эскроу, приёмку и регистрацию в одну цепочку. Тогда банковское одобрение поддерживает реальный дом, а не презентацию с неполным бюджетом.
Запросить подбор и сравнение объектов
Материал носит информационный характер. Условия программы, банка, участка и договора проверяются на дату решения.
Получить персональный подбор недвижимости
Расскажите задачу — подготовим короткий список под ваш сценарий и бюджет.